Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) tahun 2025 yang dirilis Otoritas Jasa Keuangan (OJK) bersama Badan Pusat Statistik (BPS) mengungkapkan fakta bahwa kelompok usia 15–17 tahun memiliki indeks literasi keuangan terendah di antara seluruh kelompok umur di Indonesia, yaitu hanya 51,68%. Sedangkan di kelompok usia 18–25 tahun sudah di atas 70%, dan di usia 26–35 tahun tembus 74,82%.
Artinya, para remaja Indonesia, yang mulai mendapatkan uang jajan, memiliki akun e-wallet sendiri, dan terpapar informasi dari media sosial, justru berada di kelompok paling rentan secara literasi finansial.
Alasannya bukan karena remaja "malas belajar", tapi karena edukasi keuangan datang terlambat sehingga mindset dan habit baik terhadap uang kurang terbentuk.
Sementara itu riset dari University of Cambridge menemukan bahwa anak usia dua hingga tiga tahun sudah memahami masalah uang sederhana. Dan kebiasaan finansial dasar umumnya sudah terbentuk pada usia tujuh tahun.
David Whitebread menjelaskan bahwa "habits of mind" yang mempengaruhi cara seseorang mengambil keputusan finansial sebagian besar sudah ditentukan di beberapa tahun pertama kehidupan. Pengalaman langsung yang diberikan orang tua dan lingkungan sejak dini sangat mempengaruhi “habits of mind” ini.
Pengalaman Finasial Berdasar Usia
Orang tua bisa membentuk financial mind and habits melalui pengalaman nyata sebagai berikut :
a. Usia 3–5 tahun
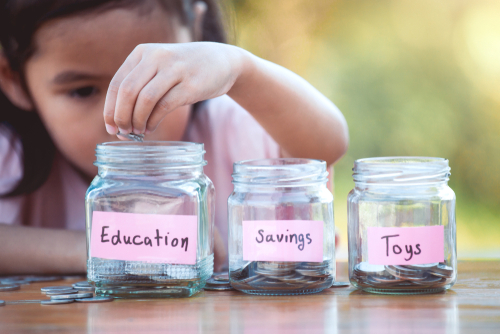
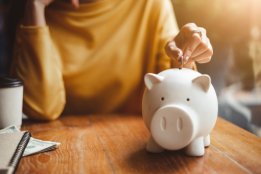
Mengenalkan konsep "uang itu alat namun jumlahnya ada batasnya" melalui celengan transparan agar anak bisa melihat uangnya bertambah. Ajak anak berbelanja dan biarkan anak yang memegang dan membayar sendiri di kasir.
b. Usia 5–7 tahun
Mengenalkan sistem Save, Spend, Share. Uang saku yang anak dapatkan dibagi ke tiga wadah yaitu untuk menabung, jajan, dan berbagi. Ini menanamkan bahwa penggunaan uang memiliki tujuan berbeda-beda, uang bukan hanya untuk dihabiskan.
c. Usia 7–10 tahun
Di rentang inilah anak mulai memahami konsep menunda kepuasan (delayed gratification), sesuai temuan Cambridge. Beri uang saku rutin dan biarkan mereka sesekali salah mengatur.
d. Usia 10–13 tahun
Mengenalkan konsep "penghasilan", misalnya lewat tugas rumah berbayar, dan ajak diskusi soal harga barang yang mereka inginkan sambil membuat target tabungan dengan tenggat waktu.
e. Usia 13 tahun ke atas
Mengenalkan rekening tabungan pelajar, pencatatan pengeluaran sederhana, hingga konsep dasar bunga dan inflasi sebagai persiapan sebelum anak benar-benar mandiri secara finansial.
Pembelajaran melalui pengalaman dan praktik langsung, bukan hanya mendengarkan penjelasan lebih berkesan dan mengena.
Belajar Keuangan Lewat Permainan Populer
Berikut beberapa permainan yang bisa membantu anak-anak dalam memahami konsep-konsep keuangan, yaitu:
1. Monopoly (usia 6 tahun ke atas)
Melalui permainan ini mengenalkan konsep aset properti, pendapatan dari sewa, arus uang, dan konsekuensi jika terlalu agresif membeli tanpa menyisakan uang cash. 3 aturan dalam permainan monopoli yang sangat relate dengan keuangan yaitu :
- Permainan diawali dengan jumlah modal yang sama besar sehingga hasil akhir murni merupakan hasil keputusan bukan keberuntungan modal.
- Properti yang dimiliki bisa diupgrade secara bertahap, dari tanah ke rumah lalu hotel, ini memberikan gambaran konsep investasi bertahap.
- Jika uang tunai tidak cukup atau habis tidak dapat membayar kewajiban, pajak/sewa, pemain harus menjual atau menggadaikan asetnya. Ini merupakan simulasi dari seseorang kehabisan uang atau bangkrut dan konsekuensi dari utang.
Setelah bermain, ajak anak berdiskusi bagaimana tadi keputusan pembelian asetnya, bagaimana anak bisa mendapatkan banyak uang atau bahkan mengapa hampir bangkrut. Ini akan mentrigger pemikiran anak atas keputusan-keputusannya selama bermain tadi.
2. The Game of Life (usia 9 tahun ke atas)
Mensimulasikan keputusan finansial besar dalam hidup yaitu pendidikan, karier, gaji, dan asuransi. Bagus untuk mengenalkan bahwa keputusan finansial di setiap fase hidup punya dampak jangka panjang, termasuk konsep asuransi dan dana darurat saat menghadapi "kejadian tak terduga" di kartu permainan.
Melalui game ini pemain menjalani "simulasi hidup" dari lulus sekolah, memilih kuliah atau langsung kerja, dapat pekerjaan dengan gaji berbeda-beda, menikah, punya anak, beli rumah/asuransi, sampai pensiun. Setiap keputusan besar (kuliah vs kerja, beli rumah besar vs kecil, ambil asuransi atau tidak) memengaruhi kondisi keuangan di putaran-putaran berikutnya. 3 aturan di The Game of Life yang relate dengan keuangan yaitu :
- Pemain yang memilih jalur kuliah mulai dengan utang, pinjaman pendidikan, tapi berpotensi mendapatkan gaji lebih besar di kemudian hari. Ini menunjukkan konsep klasik antara investasi jangka panjang vs penghasilan cepat.
- Ada kartu kejadian tak terduga seperti kecelakaan, mendapatkan bonus, hingga kelahiran anak yang menguji apakah pemain memiliki "dana darurat" cukup.
- Skor akhir dihitung dari total kekayaan, yaitu uang tunai ditambah dengan aset.
3. Cashflow for Kids (usia 12 tahun ke atas)
Permainan ini karya Robert Kiyosaki untuk mengenalkan konsep aset, liabilitas dan investasi dengan cara yang mudah dicerna.
Dalam permainan, setiap pemain mempunyai "laporan keuangan" sederhana (income statement & balance sheet dalam versi mini) yang harus diisi manual selama permainan. Pemain mulai dengan gaji bulanan (income) dan sejumlah pengeluaran tetap (expense). Di setiap putaran, pemain menarik kartu "Deal", sebuah kartu kesempatan untuk berinvestasi atau kartu "Doodad", sebuah kartu pengeluaran tak terduga misalnya godaan belanja, lalu mencatat perubahan kas di lembar mereka sendiri.
Kebiasaan finansial anak terbentuk jauh lebih awal dari yang banyak orang tua kira bahkan sebagian besar sudah terpola sejak usia 7 tahun. Keluarga berperan sebagai "sekolah keuangan pertama" menjadi sangat krusial. Orang tua bisa mulai mengenalkan konsep uang sejak dini secara bertahap bahkan melalui cara menyenangkan seperti board game. Monopoli, The Game of Life, dan Cashflow bukan sekadar hiburan keluarga, tetapi juga sarana yang efektif untuk membangun fondasi kebiasaan finansial. Sehingga anak lebih siap dalam mengelola keuangan pribadi bahkan kekayaan keluarga di masa depan.
Jika Anda memiliki pertanyaan lebih lanjut terkait masalah atau informasi keuangan lainnya, segera log in ke daya.id dan gunakan fitur Tanya Ahli untuk mendapat jawaban langsung dari ahlinya. Pastikan Anda sudah mendaftar di daya.id untuk mendapatkan informasi dan tips bermanfaat lainnya secara gratis.
Sumber:
Berbagai sumber


Berikan Pendapat Anda