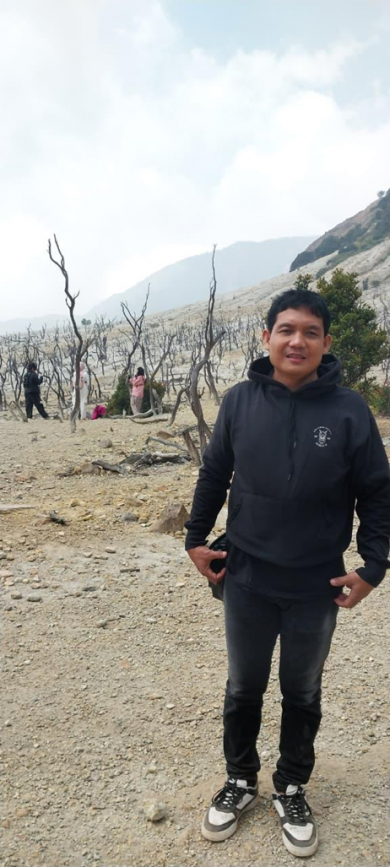
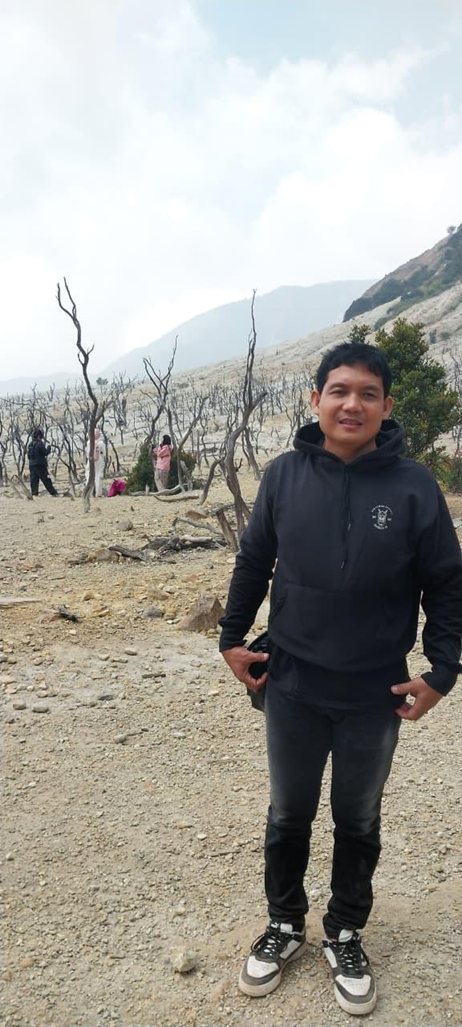
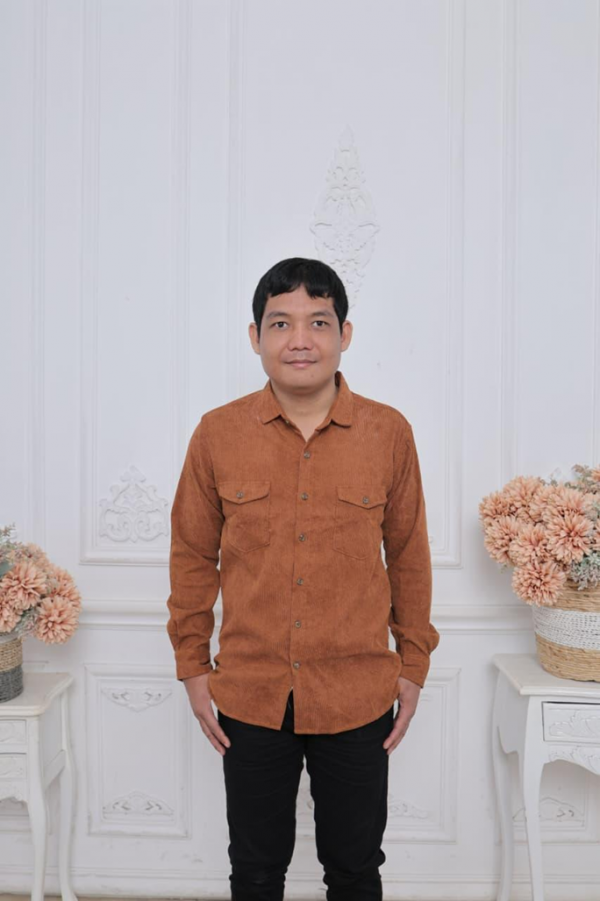
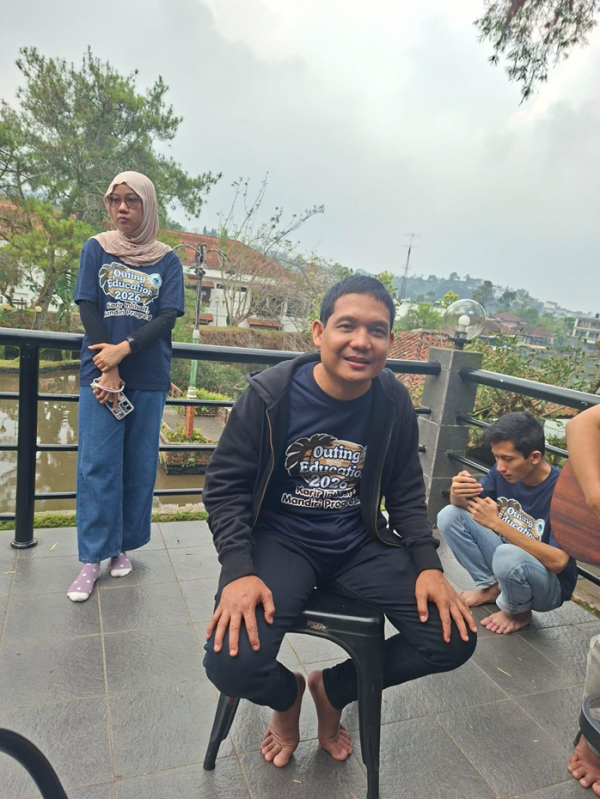
Riandi tidak menyangka perjalanan hidupnya akan sampai sejauh ini. Sebagai penyandang tunanetra yang kini berstatus ASN P3K di bidang perencanaan, bayangannya dulu soal masa depan jauh lebih sederhana, bekerja dengan penghasilan berkisar Rp2-3 juta sebulan. Hari ini, ditemani sang istri dan putri kecil mereka, Riandi justru sudah membangun pola pengelolaan keuangan keluarga yang jauh melewati batas bayangannya sendiri.
Satu Pos Keuangan untuk Berdua
Alih-alih memisahkan urusan finansial masing-masing, Riandi dan istrinya memutuskan meleburkan seluruh penghasilan mereka ke dalam satu wadah bersama. Dari sanalah dialokasikan segala kebutuhan rumah tangga, mulai dari susu dan popok anak, sampai tagihan bulanan seperti listrik dan sewa tempat tinggal. Ada satu pegangan yang selalu dijaga keduanya, yakni memastikan pengeluaran tidak pernah melampaui kemampuan penghasilan.
Uniknya, Riandi tidak mengandalkan aplikasi keuangan canggih untuk memantau kondisinya. Caranya justru sangat konvensional, sekadar mengecek saldo dari waktu ke waktu sambil menghitung sisa hari menuju gajian berikutnya, agar tidak sampai berutang sebelum tanggal muda tiba.
Baca juga: Tips Mengatur Keuangan untuk Keluarga Muda
Ketika Kata "Urgent" Jadi Jebakan
Kesulitan paling nyata yang dihadapi Riandi bukan berasal dari minimnya penghasilan, melainkan dari tarik-menarik antara kebutuhan yang sesungguhnya mendesak dan keinginan yang menyamar sebagai kebutuhan.
Ia pun berpendapat, layanan paylater atau pinjaman sebaiknya hanya digunakan sebagai media penolong di saat benar-benar mendesak, bukan untuk memenuhi keinginan yang sebenarnya bisa ditunda. Godaan diskon besar dan skema cicilan tanpa bunga sering kali membuat batas antara kebutuhan dan keinginan menjadi kabur, sehingga penting untuk selalu mengevaluasi ulang setiap keputusan sebelum mengambilnya.
"Kalau dipikir-pikir, apalagi kalau diskon atau cicilannya 0%, itu memang menarik, tapi belum tentu benar-benar urgent," ujarnya.
Kebiasaan lain yang turut disorot Riandi adalah agenda kumpul bersama teman-teman. Meski dianggap penting sebagai pelepas penat dari rutinitas kerja, aktivitas ini tetap perlu dikontrol agar tidak mengganggu pos anggaran lainnya. Solusinya cukup sederhana, begitu saldo mulai menipis, agenda kumpul tersebut ditunda lebih dulu sampai kondisi keuangan kembali stabil.
Penghematan lewat Langkah-Langkah Kecil
Demi menekan pengeluaran rutin tanpa harus mengorbankan hal-hal esensial, Riandi bersama istrinya mengambil keputusan yang terkesan remeh namun berdampak, salah satunya berlangganan WiFi rumahan agar biaya kuota internet harian lebih terkendali. Meski penghematannya tidak drastis, langkah kecil semacam ini tetap membantu menjaga kestabilan anggaran dari sisi yang biasanya tidak terlalu diperhatikan.
Memilih Emas sebagai Instrumen Investasi
Meski kondisi dana terbatas, Riandi tetap berkomitmen menyisihkan sebagian penghasilan untuk berinvestasi, sekalipun jumlahnya kecil. Selama kurang lebih sepuluh bulan terakhir, ia rutin mencicil emas digital dengan rencana lima tahun ke depan, yang nantinya diarahkan sebagai modal uang muka rumah atau simpanan cadangan keluarga.
Pilihan pada emas digital didasari pertimbangan yang cukup logis baginya, yaitu kemampuannya menjaga nilai uang dari gerusan inflasi, harganya yang cenderung naik dalam jangka panjang, serta kemudahan untuk dicairkan kapan saja dibutuhkan tanpa perlu menyimpan bentuk fisiknya.
Selain rutin mencicil emas, Riandi turut mengikuti program koperasi di kantornya, dengan potongan otomatis Rp200.000 setiap bulan langsung dari tunjangan kinerja. Program ini ia anggap sebagai bentuk tabungan yang juga memberi keuntungan tambahan, seperti kupon menjelang lebaran.
Meski demikian, ia mengaku masih menyimpan keraguan untuk melangkah ke instrumen investasi lain seperti saham atau reksa dana, walau ketertarikan itu sudah lama ada. Menurutnya, hal ini lebih disebabkan oleh rasa belum cukup berani dan literasi yang dirasa masih kurang, ditambah kondisi dana yang sering kali sudah terpakai untuk kebutuhan lainnya.
Hasil yang Melampaui Bayangan Awal
Bagi Riandi, capaian finansial paling berharga bukan terletak pada besaran angka semata, tapi pada seberapa jauh kenyataan saat ini melampaui apa yang pernah ia bayangkan. Ia mengenang masa ketika dirinya bahkan tidak membayangkan bisa mengoperasikan laptop dan perangkat pembaca layar untuk menunjang pekerjaannya sebagai penyandang tunanetra, jauh sebelum akhirnya mencapai penghasilan seperti sekarang.
Baca juga: Cara Membangun Jaring Pengaman Finansial Keluarga: Mulai dari Kebiasaan Kecil
Prinsip yang Dipegang Riandi
Sebagai penutup, Riandi membagikan dua pegangan penting bagi siapa pun yang ingin mulai serius mengatur keuangannya sendiri: mulai berinvestasi sekecil apa pun, minimal dalam bentuk emas untuk dana darurat, dan tidak mudah berlindung di balik kata "urgent" untuk membenarkan pengeluaran yang sebenarnya masih bisa ditunda.
"Jangan sampai kita berlindung di kata urgent, padahal kalau kita nggak ngambil juga nggak sampai mati kok," tutupnya.
Jika masih memiliki pertanyaan tekait informasi keuangan, jangan ragu berkonsultasi dengan ahlinya melalui fitur Tanya Ahli dan untuk mendapatkan saran yang tepat. Dengan mendaftar di daya.id, seluruh informasi terkait keuangan dapat diakses dengan gratis dan mudah. Jadi, tunggu apalagi? Yuk, kunjungi dan daftarkan diri Anda di daya.id sekarang juga!


Berikan Pendapat Anda